
Vente d’un bien hérité : prix et droits de succession après 6 mois
Vente d’un bien hérité : pourquoi le juste prix compte avant les 6 mois
Vendre un bien hérité permet souvent de financer les droits de succession. Mais si la maison ou l’appartement ne trouve pas d’acheteur, le délai fiscal continue de courir.
Dans le cas général d’un décès en France métropolitaine, ces droits doivent être payés dans les six mois. Un retard peut entraîner des intérêts, des majorations et, si la dette reste impayée, des procédures de recouvrement.
Fixer un prix de vente cohérent dès le départ aide donc les héritiers à maîtriser leur calendrier et à préserver le produit de la succession.
Succession immobilière : combien de logements sont hérités et vendus ?
Selon une étude de l’Insee publiée en octobre 2026, 519 000 logements sont transmis par héritage chaque année en moyenne entre 2018 et 2023, dont 76 000 sont également vendus au cours de la même année.
Le champ de l’étude couvre la France hors Alsace, Moselle et Mayotte.
Ces chiffres recensent des transmissions et des ventes réalisées, pas des mises en vente. L’étude indique également que 29,4 % des logements hérités en 2018 ont été vendus dans les trois années suivantes. Les autres sont notamment occupés par le conjoint survivant ou un héritier, loués ou conservés comme résidences secondaires : ils ne sont donc pas nécessairement restés sans acheteur. (Source : Insee, étude sur les transmissions immobilières)
Pour les héritiers qui ont besoin du prix de vente pour payer les droits, la question est plus précise : comment transformer le bien en liquidités dans un délai compatible avec l’échéance fiscale ?
Quel délai pour payer les droits de succession ?
Dans le cas général d’un décès survenu en France métropolitaine, la déclaration de succession doit être déposée et les droits éventuellement dus réglés dans les six mois à compter du décès.
Ce délai commence au décès, et non au premier rendez-vous chez le notaire ou à la publication de l’annonce immobilière. Le règlement complet de la succession peut prendre davantage de temps, mais cela ne reporte pas automatiquement les obligations fiscales. Des règles particulières existent notamment selon le lieu du décès. (Source : Notaires de France)
Il faut aussi distinguer les droits de succession versés à l’État des frais et émoluments du notaire : les conséquences fiscales décrites ici concernent les premiers.
Droits de succession après 6 mois : quelles conséquences ?
Sans aménagement accordé par l’administration, le paiement tardif des droits expose les héritiers à un intérêt de retard de 0,20 % par mois, soit 2,4 % par an. (Source : Service-Public)
Par exemple, pour 40 000 € de droits restant impayés, les seuls intérêts représentent :
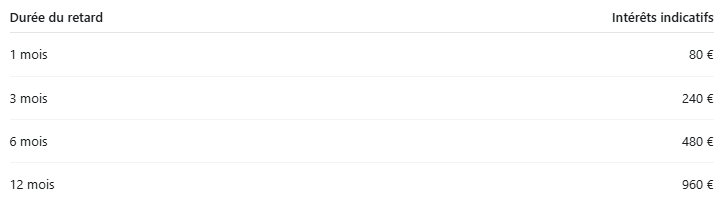
Ces calculs illustrent uniquement les intérêts mensuels, hors éventuelles majorations.
Retard de déclaration et retard de paiement : deux situations différentes
D’autres pénalités peuvent s’appliquer selon les démarches effectuées :
Déclaration déposée tardivement : dans le cas général, la majoration de 10 % devient applicable au premier jour du septième mois suivant celui de l’expiration du délai initial de six mois.
Déclaration toujours absente après une mise en demeure : la majoration peut atteindre 40 % si elle n’est pas déposée dans les 90 jours suivant sa réception.
Déclaration déposée sans paiement intégral : une majoration de 5 % pour retard de paiement peut également s’appliquer selon la situation.
La majoration de 10 % n’est donc pas automatiquement déclenchée dès le lendemain des six mois. Le calcul dépend du dépôt de la déclaration, des paiements déjà effectués et des aménagements accordés. (Sources : explications notariales sur le retard déclaratif, administration fiscale sur le retard de paiement)
Le bien hérité ne se vend pas : le fisc attend-il la vente ?
La mise en vente ne suspend pas le délai de paiement des droits de succession. Un mandat signé, des visites ou l’absence d’offre ne constituent pas, à eux seuls, une autorisation de payer plus tard. Les facilités de paiement nécessitent une démarche et un accord de l’administration. (Source : impots.gouv.fr)
Si la dette reste impayée sans accord, des procédures de recouvrement peuvent être engagées, notamment sur des sommes détenues en banque et, selon la procédure applicable, sur des biens immobiliers. Il n’y a toutefois aucune saisie automatique de la maison au terme des six mois. (Source : administration fiscale, recouvrement forcé)
Pourquoi un prix de vente trop élevé peut compliquer la succession
Afficher un montant supérieur à l’estimation pour « essayer » ou « garder une marge » peut retarder les premiers contacts. Les acquéreurs comparent les biens disponibles, leur état et le budget total de leur projet. Un logement trop cher par rapport aux alternatives risque de ne pas être retenu pour une visite.
Pendant ce temps, les héritiers continuent à supporter les dépenses liées au bien : assurance, entretien, charges de copropriété et autres frais selon la situation. L’échéance fiscale se rapproche également.
La négociation est fréquente : dans son bilan de septembre 2026, Laforêt annonce une marge moyenne de 4,8 % et neuf acquisitions sur dix faisant l’objet d’une négociation. Ces résultats concernent son réseau et ne constituent pas une remise applicable à chaque logement. (Source : Laforêt, bilan du troisième trimestre 2026)
Un prix réaliste ne garantit pas une vente rapide, mais évite d’ajouter un obstacle à la commercialisation.
Comment estimer un bien immobilier hérité au juste prix ?
Une estimation argumentée doit tenir compte :
– des ventes récentes de biens comparables dans le secteur ;
– de l’emplacement, de la surface et des prestations ;
– de l’état du logement et des travaux nécessaires ;
– du diagnostic de performance énergétique ;
– des biens concurrents actuellement proposés à la vente.
Les prix affichés dans les annonces traduisent les attentes des vendeurs. Les prix effectivement signés, consultables notamment dans la base publique DVF, apportent un autre repère pour évaluer le marché.
Il faut distinguer la valeur déclarée dans la succession à la date du décès, l’estimation commerciale actuelle, le prix de l’annonce et le prix final de vente. Ces montants peuvent différer.
Par exemple, un logement estimé à 300 000 €, affiché à 330 000 € puis vendu 300 000 € présente une baisse de 9,1 % sur le prix annoncé, tout en étant vendu au montant de son estimation initiale.
Prévoir le délai entre le compromis et l’encaissement du prix
Trouver un acquéreur ne signifie pas disposer immédiatement de l’argent. Après le compromis, il faut couramment prévoir deux à trois mois avant l’acte authentique, selon le financement et les formalités du dossier. Ce délai est contractuel et varie selon les situations. (Source : explications d’un office notarial)
Pour financer les droits de succession avec la vente, il faut donc raisonner à partir de la date prévisible de disponibilité des fonds, et pas seulement de la date d’acceptation d’une offre.
Peut-on payer les droits de succession en plusieurs fois ?
Un paiement fractionné peut être demandé à l’administration. Dans certaines conditions, notamment lorsque la succession comprend au moins 50 % de biens non liquides comme l’immobilier, l’échelonnement peut atteindre trois ans après l’échéance déclarative.
Ce dispositif nécessite un accord, des garanties et le paiement d’intérêts. Il prévoit des versements à respecter : il ne permet pas simplement d’attendre la vente sans rien payer. Le paiement entièrement différé est réservé à certaines situations, notamment la transmission de biens en nue-propriété. (Source : impots.gouv.fr)
Ces possibilités doivent être examinées avec le notaire suffisamment tôt.
Vous souhaitez vendre une maison ou un appartement hérité ?
Une succession immobilière demande de coordonner le prix, le calendrier de vente et les besoins de financement des héritiers.
Positionner le bien au juste prix dès sa commercialisation permet d’aborder les négociations avec davantage de maîtrise, sans attendre que l’échéance fiscale crée une urgence.
Faites réaliser une estimation fondée sur les références locales et vérifiez avec votre notaire les droits à payer ainsi que leur échéance. Vous pourrez ainsi préparer une stratégie de vente adaptée à votre bien et à votre succession.
Informations générales à jour au 29 octobre 2026. Les règles et pénalités applicables dépendent de chaque dossier et doivent être vérifiées auprès du notaire et du service fiscal compétent.